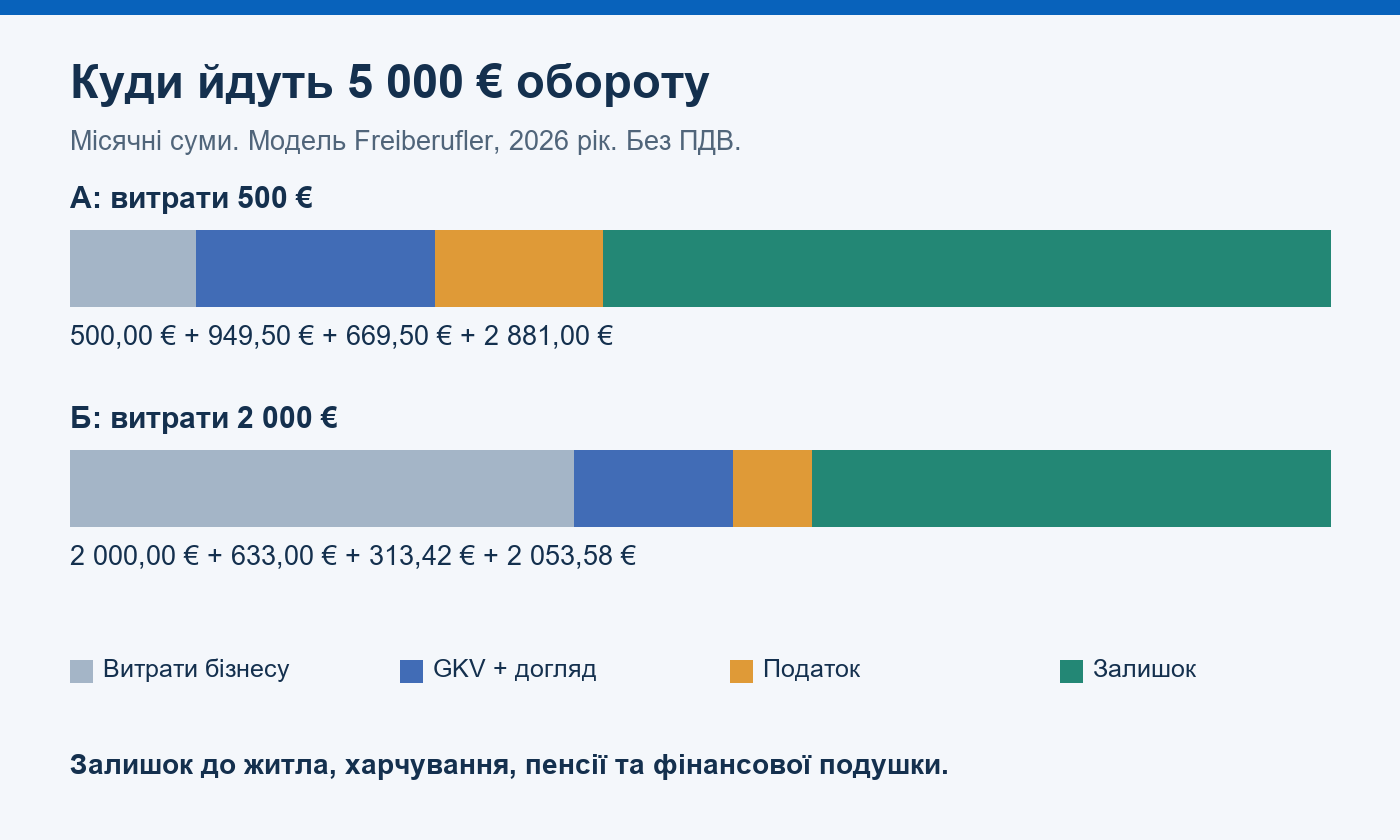
Самозайнятість у Німеччині може давати 5 000 € обороту на місяць, але це не означає 5 000 € для особистих витрат. У двох наведених нижче моделях після витрат бізнесу, медичного страхування, страхування догляду та податку залишається приблизно 2 881 € або 2 054 € на місяць. Різниця виникає за однакового обороту: перша людина витрачає на роботу 500 €, друга 2 000 € щомісяця.
Це залишок до оплати житла, харчування, пенсійних накопичень і фінансової подушки. Ми покажемо всі припущення, річний розрахунок і спосіб адаптувати його до своєї ситуації. Приклади стосуються фізичної особи з діяльністю Freiberufler, а не зарплати директора GmbH.
Редакційний розрахунок «Українці Поруч». Правила й ставки перевірено 30 жовтня 2026 року; суми розраховані для податкового 2026 року. Це модель планування, а не персональний податковий висновок. Стаття не проходила індивідуальну перевірку фахівцями, профілі яких наведено нижче.
Самозайнятість у Німеччині: чому оборот не дорівнює доходу для життя
Umsatz, або оборот, показує обсяг продажу ваших послуг чи товарів. Для управлінського порівняння в цій статті всі суми обороту та витрат наведені без ПДВ. Отримані від клієнта 5 950 € за рахунком із 19 % ПДВ означають 5 000 € вартості послуги та 950 € податку, а не 5 950 € заробітку.
Gewinn, або прибуток, у нашій спрощеній моделі дорівнює обороту мінус витрати на діяльність. До них можуть належати професійні програми, оренда робочого місця, оплата підрядників, реклама, бухгалтерський супровід. Витрата має бути пов’язана з бізнесом і належно підтверджена; приватну покупку не можна автоматично перетворити на підприємницьку.
Zu versteuerndes Einkommen, або оподатковуваний дохід, є окремою величиною. На нього впливають інші доходи, дозволені відрахування та особиста ситуація. Тому податок не можна правильно визначити, просто помноживши оборот на довільні 20 %.
Залишок для особистого бюджету з’являється після витрат діяльності, страхових платежів і податків. Але й ці гроші варто розділити: частину на поточне життя, частину на перерви в роботі, майбутню пенсію та непередбачені витрати. Переказ собі з підприємницького рахунку не робить цей переказ витратою бізнесу і сам по собі не зменшує прибуток.
Якщо ви ще визначаєте спосіб оформлення справи, спочатку прочитайте порівняння Einzelunternehmen, GbR, UG і GmbH. Тут зосередимося на грошах людини, яка працює самостійно, а не повторюватимемо інструкцію з вибору правової форми.
Умови: кому підходять ці два розрахунки
Обидві моделі описують повний рік роботи. Вони потрібні для порівняння двох структур витрат, а не для обіцянки конкретного заробітку в певній професії. Для чистоти порівняння всі інші умови однакові:
- Одна фізична особа, необмежена податкова відповідальність у Німеччині, індивідуальне оподаткування, без інших доходів.
- Визнана діяльність Freiberufler: у прикладах немає Gewerbesteuer. Назва «фрилансер» у договорі сама по собі цього статусу не гарантує.
- Вік від 23 років, дітей немає, церковний податок не сплачується.
- Добровільне страхування в GKV без права на Krankengeld: базова ставка 14 %, модельний Zusatzbeitrag 2,9 %, Pflegeversicherung 4,2 %. Разом 21,1 % від прибутку в межах застосовної бази.
- Немає обов’язкових пенсійних внесків за конкретним видом діяльності, внесків до професійної пенсійної установи чи спеціального режиму Künstlersozialkasse.
- Оборот 60 000 € на рік, витрати 6 000 € або 24 000 €. Вони повністю оплачуються і враховуються в цьому році; немає амортизації, кредитів, збитків минулих років чи неоплачених рахунків.
- Страхові внески за поточний рік сплачені в цьому ж році; немає повернень або доплат за попередні періоди. Додатково враховано Sonderausgaben-Pauschbetrag 36 €.
Ставка 2,9 % є офіційним середнім орієнтиром Zusatzbeitrag для 2026 року, а не тарифом кожної каси. У власному розрахунку підставте ставку вашої Krankenkasse. Межі бази GKV у 2026 році: мінімальна для самозайнятих 1 318,33 € на місяць, максимальна 5 812,50 €. В обох прикладах прибуток перебуває між ними. Джерело: BMG, внески та межі GKV.
Для роботи поряд із найманою зайнятістю, сімейного страхування, PKV, отримувачів соціальних виплат або людей з доходами з України потрібен інший розрахунок. Не підставляйте їх у таблицю, залишивши всі інші припущення без змін.
Два розрахунки при обороті 5 000 € на місяць
Сценарій А: самостійна робота з невеликими поточними витратами. На програми, робоче місце, професійні послуги та інші дозволені витрати йде в середньому 500 € на місяць. Сценарій Б: такий самий оборот, але витрати на підрядників, робочий простір та забезпечення послуг становлять 2 000 € на місяць.
Це умовні бюджети, а не середньоринкові ціни. Вони показують, чому для оцінки життєздатності справи потрібно знати маржу, а не лише суму виставлених рахунків.
| Показник за рік | Сценарій А | Сценарій Б |
|---|---|---|
| Оборот без ПДВ | 60 000 € | 60 000 € |
| Витрати діяльності без ПДВ | 6 000 € | 24 000 € |
| Прибуток | 54 000 € | 36 000 € |
| GKV: 14 % + 2,9 % | 9 126 € | 6 084 € |
| Pflegeversicherung: 4,2 % | 2 268 € | 1 512 € |
| Оподатковуваний дохід після внесків і 36 € | 42 570 € | 28 368 € |
| Einkommensteuer за тарифом 2026 року | 8 034 € | 3 761 € |
| Solidaritätszuschlag у цих моделях | 0 € | 0 € |
| Залишок за рік до особистих витрат і пенсії | 34 572 € | 24 643 € |
| Середній залишок на місяць | 2 881 € | 2 053,58 € |
Розрахунок А: 54 000 € прибутку за рік
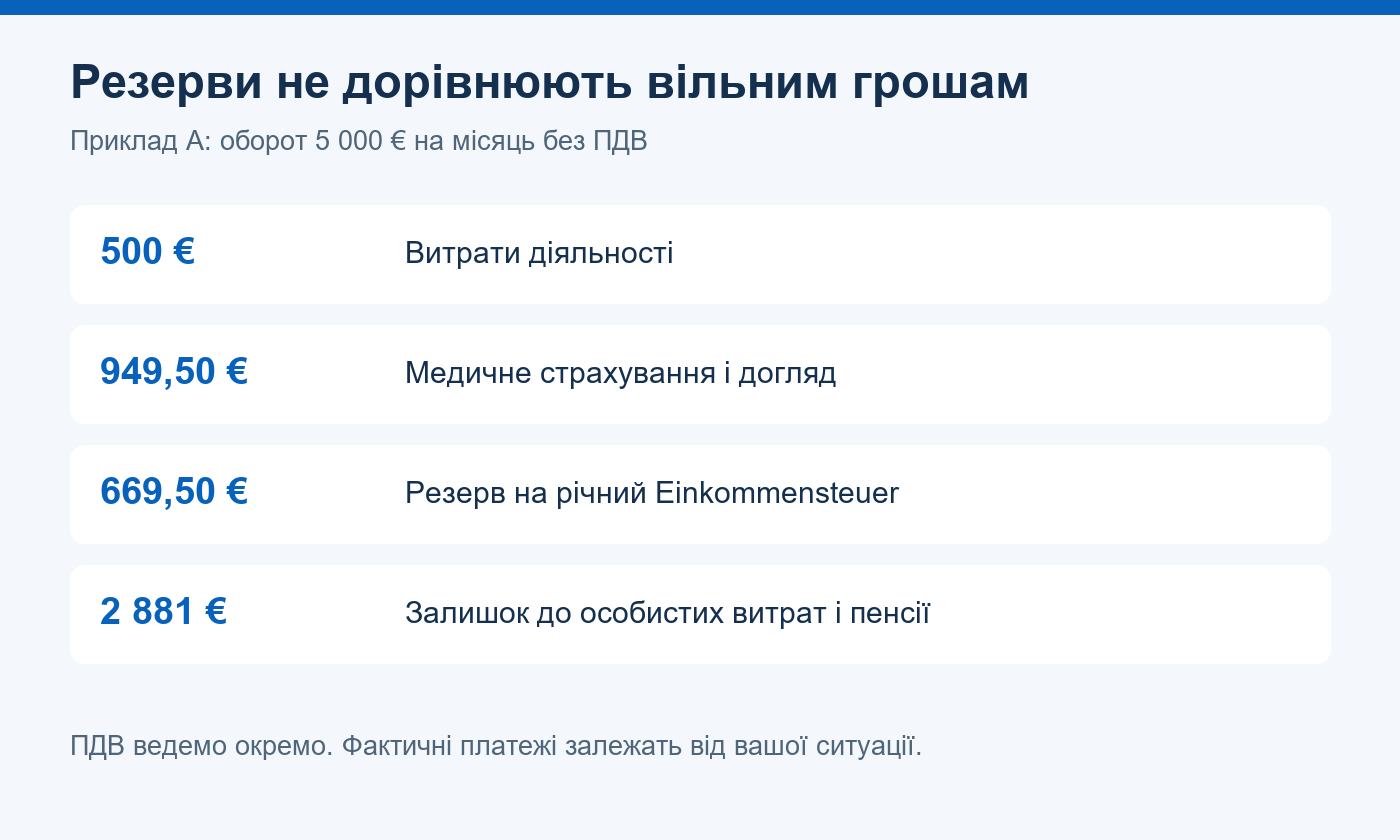
Спочатку від 60 000 € обороту віднімаємо 6 000 € витрат. Отримуємо 54 000 € прибутку, або 4 500 € на місяць. Страхові внески в моделі: 54 000 × 21,1 % = 11 394 € на рік, або 949,50 € на місяць.
Оподатковуваний дохід: 54 000 − 11 394 − 36 = 42 570 €. Податок за річним тарифом становить 8 034 €. Для бюджету це близько 669,50 € щомісячного податкового резерву. Це середня частка річного податку, а не встановлений Finanzamt щомісячний платіж.
Залишок: 54 000 − 11 394 − 8 034 = 34 572 € на рік. Ділимо на 12 і отримуємо 2 881 €. Якщо людина вирішить спрямовувати ще 300 € на місяць у довгостроковий резерв, для поточного бюджету залишиться 2 581 €. Ці 300 € є умовним рішенням власника, а не законодавчою нормою чи рекомендацією конкретного фінансового продукту.
Розрахунок Б: 36 000 € прибутку за рік
Від тих самих 60 000 € обороту віднімаємо 24 000 € витрат. Прибуток становить 36 000 €, або 3 000 € на місяць. Страхові внески: 36 000 × 21,1 % = 7 596 € на рік, або 633 € на місяць.
Оподатковуваний дохід: 36 000 − 7 596 − 36 = 28 368 €. Річний Einkommensteuer дорівнює 3 761 €, його середня місячна частка 313,42 €. Залишок: 36 000 − 7 596 − 3 761 = 24 643 € на рік, або 2 053,58 € на місяць.
Після такого самого умовного резерву 300 € на місяць залишається 1 753,58 €. Отже, однакова сума продажів дає різний особистий бюджет. Додаткові витрати зменшують податок, але не повертаються власникові повністю. Купувати непотрібне «щоб списати» означає витрачати реальні гроші заради лише часткової податкової економії.
Як перевірити податок у таблиці
Обидва оподатковувані доходи потрапляють у тарифний діапазон від 17 800 € до 69 878 €. Для 2026 року застосовано формулу: ESt = (173,10 × z + 2 397) × z + 1 034,87, де z = (x − 17 799) / 10 000, а x є оподатковуваним річним доходом, округленим униз до цілого євро. Кінцеву суму податку також округлюють униз.
Відрахування базового медичного страхування та обов’язкового страхування догляду враховані за § 10 EStG, сума 36 € за § 10c EStG. Тариф і округлення визначає § 32a EStG. Grundfreibetrag уже закладено в тариф: віднімати його від x ще раз не потрібно.
Solidaritätszuschlag дорівнює нулю за умов цих прикладів, оскільки суми Einkommensteuer нижчі від застосовної межі. Це не загальне звільнення всіх самозайнятих. Правило містить § 3 SolzG. Місячні величини в таблиці є річними сумами, поділеними на 12; фактичний календар платежів відрізняється.
Медичне страхування і пенсія: що змінює результат
У моделі самозайнята людина сплачує весь внесок GKV сама. Роботодавця, який оплатить половину, тут немає. За добровільного страхування до бази можуть також потрапляти інші доходи, зокрема оренда або капітальні доходи. Тому для людини з квартирою в оренді наведений розрахунок може бути неповним.
Ставка Pflegeversicherung 4,2 % у прикладах стосується бездітної людини від 23 років. Для батьків ставка й можливі зменшення залежать від кількості та віку дітей. Таблиця TK показує ці відмінності та власний Zusatzbeitrag каси. Він відрізняється від модельних 2,9 %.
Без Krankengeld означає без відповідної грошової виплати на час непрацездатності за цим варіантом страхування. Менший внесок не компенсує втрату виручки під час хвороби. Якщо обираєте варіант із Krankengeld або окремим захистом доходу, перерахуйте і платіж, і податкове відрахування. Не переносіть суму з нашої таблиці на інший тариф.
Внески самозайнятого можуть спочатку визначатися попередньо, а потім перераховуватися за податковим рішенням. Якщо прибуток виявився вищим за прогноз, можлива доплата. Передавайте необхідні докази доходу вчасно й уточнюйте порядок у своїй касі. Пояснення TK щодо визначення внеску.
Пенсійні внески не можна просто викреслити зі свого бюджету через слово Selbstständig. Для окремих груп, зокрема викладачів, деяких фахівців із догляду та самозайнятих, які переважно працюють на одного замовника за відповідних умов, можливе обов’язкове пенсійне страхування. Перелік і умови визначає § 2 SGB VI.
Робота на одного клієнта також потребує уважної оцінки реальної організації праці. Питання пенсійного обов’язку самозайнятого і питання того, чи немає фактично найманої зайнятості, не тотожні. Висновок не роблять лише за назвою договору. Зверніться до Deutsche Rentenversicherung, якщо залежите від одного замовника або не впевнені у статусі.
ПДВ, Kleinunternehmer та Gewerbesteuer: три різні питання
ПДВ не є вашим заробітком
Для звичайної внутрішньої послуги, що оподатковується за стандартною ставкою 19 %, рахунок на 5 000 € без ПДВ становитиме 5 950 € з ПДВ. Податок до сплати може зменшуватися на дозволений вхідний ПДВ з бізнес-покупок. Тому не завжди потрібно перераховувати всі отримані 950 €, але витрачати їх як особистий дохід ризиковано.
У наших моделях для зручності ПДВ відділений від обороту й витрат. Для фактичної EÜR строки отримання та сплати ПДВ можуть впливати на результат окремого року. Якщо клієнти за кордоном, діють звільнення чи reverse charge, спочатку перевірте конкретну операцію, а не додавайте 19 % до кожного рахунку автоматично. Стандартну ставку встановлює § 12 UStG.
Kleinunternehmer не означає «без податків»
У чинному режимі важливі межі обороту 25 000 € за попередній календарний рік та 100 000 € за поточний рік. Є додаткові правила, зокрема для початку діяльності й перевищення межі. Оборот 60 000 € сам по собі не дає достатньої інформації про право на режим: потрібні обставини попереднього року та старту роботи.
Цей режим стосується ПДВ, а не скасування Einkommensteuer чи страхових внесків. Наші приклади побудовані зі звичайним відокремленням ПДВ; для Kleinunternehmer витрати часто треба планувати разом із ПДВ постачальника, який не можна відняти як Vorsteuer. Основне джерело: § 19 UStG.
Для Gewerbe потрібен додатковий розрахунок
Самозайнятість у Німеччині охоплює різні види діяльності. Якщо у вас Gewerbe, а не Freiberufler, можливий Gewerbesteuer. Для фізичних осіб і товариств відповідного типу передбачено Freibetrag 24 500 € щодо Gewerbeertrag. Сума залежить також від муніципального Hebesatz та правил визначення бази. Це не пільга для кожної GmbH.
Частина Gewerbesteuer може враховуватися через зменшення Einkommensteuer за встановленими обмеженнями. Тому неправильно просто додати довільні 15 % до нашого податку або обіцяти, що все завжди взаємозарахується. Для такого випадку потрібен окремий розрахунок. Джерела: § 11 GewStG і § 35 EStG.
Скільки відкладати на податки та доплати
Універсальний відсоток від обороту погано працює, коли витрати різні. У сценарії А річний Einkommensteuer становить 8 034 €, у сценарії Б 3 761 €. Резерв лише на цей податок дорівнює приблизно 669,50 € та 313,42 € на місяць відповідно. Медичне страхування й Pflegeversicherung додаються окремо; резерв ПДВ також ведеться окремо.
Якщо Finanzamt призначає Vorauszahlungen, стандартні дати авансів з Einkommensteuer: 10 березня, 10 червня, 10 вересня та 10 грудня. Визначальними для вас є рішення відомства й застосовні правила строків. Середня місячна сума з таблиці не замінює Vorauszahlungsbescheid. Джерело: § 37 EStG.
Особливо небезпечний момент настає, коли після першого успішного року одночасно приходять доплата за минулий рік і нові аванси. Прибуток міг уже піти на житло чи велику покупку, хоча податковий обов’язок залишився. Тому резерв формуйте після отримання оплати, а не після листа від Finanzamt.
- Окремо відкладіть очікуваний ПДВ після врахування підтвердженого Vorsteuer.
- Забезпечте платежі постачальникам і поточні страхові внески.
- Відкладіть податок за актуальним прогнозом річного прибутку, врахувавши вже сплачені аванси.
- Перевірте, чи не потрібна подушка на перерахунок внесків Krankenkasse.
- Лише після цього визначте переказ на особистий рахунок.
Щокварталу звіряйте прогноз із фактом: оплати, витрати, прибуток від початку року, залишок резервів. За суттєвої зміни доходу обговоріть коригування авансів і страхових платежів. Не розраховуйте, що низький аванс автоматично означає низький остаточний податок.
Як перевірити, чи вистачить вашої ціни
Почніть із річної моделі, а потім переходьте до ставки за годину або пакет послуг. Припустімо, для 60 000 € обороту ви плануєте 1 000 оплачуваних годин на рік. Потрібна середня виручка становить 60 € за оплачувану годину без ПДВ. Якщо реально продаються лише 800 годин, для такого самого обороту потрібно 75 €.
Це арифметичний орієнтир, а не рекомендована ринкова ціна. Час на листування, пошук клієнтів, підготовку пропозицій, бухгалтерію, навчання й виправлення помилок теж займає робочий тиждень, але не обов’язково оплачується окремо. Саме тому множення ставки на 160 годин щомісяця часто дає завищений прогноз.
Так само 5 000 € обороту в активний місяць не гарантують 60 000 € за рік. Якщо оплачуваних місяців десять, для річного обороту 60 000 € потрібно в середньому 6 000 € у кожному з них. Відпустка, сезонність та хвороба мають бути враховані в ціні або покриватися запасом коштів.
Перед рішенням про самозайнятість у Німеччині зробіть три версії власного бюджету: очікувану, слабку й сильну. У слабкій зменште кількість замовлень, але залиште витрати, від яких неможливо швидко відмовитися. Це покаже, які зобов’язання небезпечні: довга оренда, дорогі підписки чи залежність від одного клієнта.
Що зміниться, якщо клієнт платить пізніше
Прибуткова справа може відчувати нестачу коштів. Наприклад, підрядник хоче оплату сьогодні, а ваш клієнт має строк оплати 30 днів. Для такого проміжку потрібні оборотні гроші. У нашій таблиці всі рахунки оплачені в межах року, тому вона не відображає щоденної ліквідності.
Додайте простий календар на найближчі три місяці: очікувані надходження, оренда, підрядники, страхування, податки й мінімальний особистий переказ. Порівнюйте дати, а не лише загальні суми. Коли прогноз показує мінус до надходження оплати, перегляньте етапність роботи, аванс або строки договору.
Що підготувати для податкового консультанта
Корисна консультація починається з цифр і конкретного запитання. Замість «скільки я платитиму податків?» підготуйте опис діяльності, прогноз обороту й витрат, країни клієнтів, наявні джерела доходу та дані про страхування. Це допоможе з’ясувати, які припущення моделі для вас не працюють.
- Чи відповідає моя фактична діяльність Freiberufler, чи потрібен Gewerbe?
- Який прогноз Einkommensteuer та авансів за мого сімейного стану й інших доходів?
- Як оформлювати ПДВ для моїх клієнтів і чи застосовний Kleinunternehmer?
- Які витрати можна врахувати одразу, а які потрібно розподіляти через амортизацію?
- Які документи передавати Krankenkasse і який ризик доплати?
- Чи потрібно окремо перевірити пенсійний обов’язок або статус роботи?
У каталозі «Українці Поруч» є Ганна Каракобан, Steuerberaterin у Німеччині. У профілі зазначені податкове консультування, бухгалтерський супровід підприємців і робота з Freiberufler. Це доречний напрям для індивідуального розрахунку податків та перевірки структури витрат. Умови, вартість і можливість прийняти нового клієнта уточнюйте безпосередньо.
Для організаційних питань старту можна переглянути профіль Станіслава: відкриття бізнесу в Німеччині. У ньому описані допомога з реєстрацією Gewerbe та поданням документів. Такий супровід не слід автоматично прирівнювати до повноважень Steuerberater: перед замовленням уточніть кваліфікацію та межі послуг.
Наявність профілю в цьому матеріалі не означає, що фахівець є його автором або перевірив розрахунки. Стаття допомагає підготуватися до предметної розмови, а конкретні висновки потребують ваших документів.
Ваш наступний крок
Запишіть очікуваний оборот за рік, реальні витрати, свій страховий статус і кількість оплачуваних місяців. Після цього визначте попередній прибуток, уточніть податки та внески й перевірте, чи вистачає залишку на життя, резерв і майбутню пенсію. Так самозайнятість у Німеччині можна оцінити як конкретний бюджет, а не як привабливу суму в рахунку клієнту.
Джерела та актуальність: посилання на закони, BMG, TK і пенсійні правила стоять біля відповідних пояснень. Формула податку, страхові ставки та межі стосуються 2026 року. Для наступного податкового року їх потрібно перевірити заново; сама послідовність «оборот → витрати → прибуток → внески й податок → особистий бюджет» залишається придатною для планування.
Знайти фахівця за темою статті
Перейдіть до розділу «Послуги і бізнес» у країні Німеччина.
Фахівці та бізнеси за темою
Ганна Каракобан – податкова консультантка (Steuerberaterin) у Німеччині
Податки, бухгалтерія, GmbH, Gewerbe, курси для підприємців. Членкиня Палати податкових консультантів Берліна.
Берлін Німеччина
Переглянути профіль →Відкриття бізнесу в Німеччині для українців. Станіслав
Допомога у відкритті бізнесів, усі реєстраційні дії, супроводження після відкриття
Erfurt Німеччина
Переглянути профіль →