Зміст статті
Бюджет купівлі квартири в Португалії охоплює ціну житла, податки, оформлення й запас на переїзд. Розглянемо квартиру за 300 000 €. У нашому прикладі покупцеві без кредиту потрібно 313 317,04 € на ціну житла, два податки й базове оформлення.
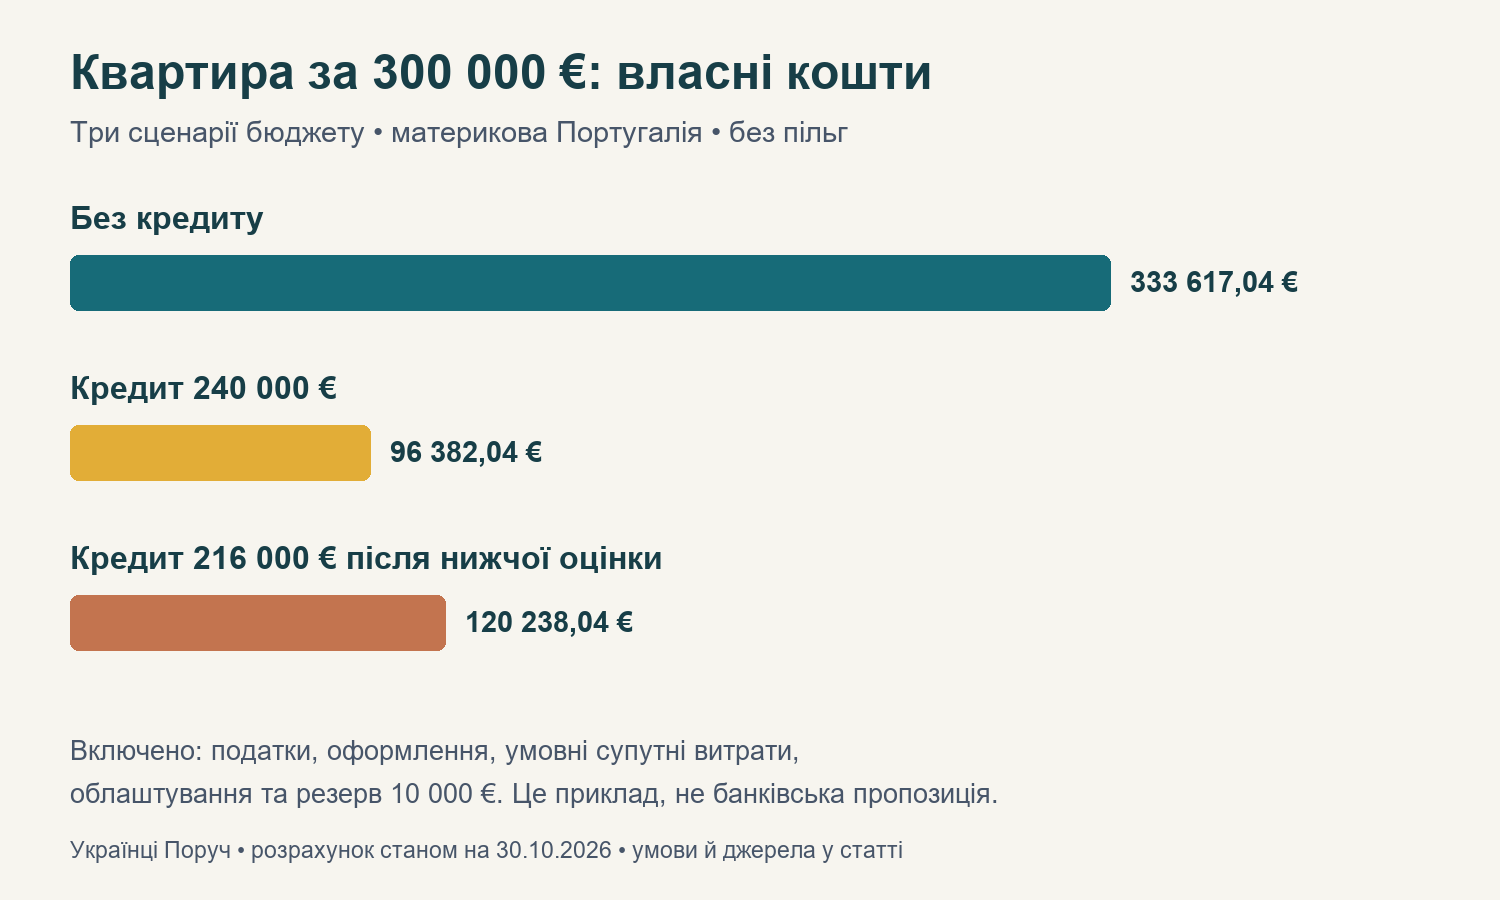
З умовними витратами на перевірку, облаштування та резервом план зростає до 333 617,04 €. Якщо банк фінансує 80% ціни, за тих самих припущень потрібно 96 382,04 € власних коштів.
Ці суми стосуються податкового резидента, який купує власне постійне житло на материковій частині Португалії без пільг. Для частини нерезидентів податок буде вищим. Нижче розділяємо підтверджені ставки, умови прикладу та витрати, для яких потрібні особисті кошториси.
Редакційний розрахунок «Українці Поруч». Ставки й джерела перевірено 30 жовтня 2026 року. Матеріал допомагає скласти бюджет, але не замінює перевірку конкретної угоди юристом і банком.
З чого почати розрахунок бюджету
Щоб скласти бюджет купівлі квартири в Португалії, спершу запишіть ціну, місце розташування, призначення житла, свій податковий статус та суму кредиту, яку банк реально готовий надати. Саме ці параметри визначають, яку таблицю податків брати й скільки грошей готувати до угоди.
Наш приклад має такі умови:
- Одна готова квартира на материковій частині Португалії, ціна 300 000 €.
- Податкова вартість VPT не перевищує 300 000 €.
- Покупець є податковим резидентом Португалії та придбаває житло для власного постійного проживання, habitação própria e permanente.
- Пільги, зокрема IMT Jovem, не застосовуються.
- У кредитному сценарії банк погодив 240 000 € на строк понад п’ять років; оцінка квартири не нижча від ціни.
- Оформлення відбувається через Casa Pronta; немає додаткових об’єктів або нестандартних реєстраційних дій.
Для Мадейри, Азорських островів, іншого призначення житла, співвласників із різним статусом або пільгами потрібен окремий розрахунок. Загальну послідовність покупки та документи покупця пояснюємо в огляді купівлі нерухомості в Португалії. Тут зосереджуємося на грошах, які мають бути доступні до кожного платежу.
Податки для квартири за 300 000 €
IMT: спочатку визначаємо правильну таблицю
У базовому сценарії застосовуємо таблицю I для власного постійного житла на материку. Для бази 300 000 € ставка відповідного діапазону становить 7%, а сума відрахування становить 10 457,96 €.
IMT = 300 000 × 7% − 10 457,96 = 10 542,04 €.
Це формула для цього діапазону, а не універсальна ставка для будь-якої квартири. Перевірене джерело: офіційні таблиці IMT на 2026 рік, Ofício Circulado № 40129/2026.
Imposto do Selo: збір за придбання й окремо за кредит
Гербовий збір за придбання становить 0,8% від бази IMT. Зазвичай база обох податків є більшою з двох сум: ціни договору або VPT. У нашому прикладі: 300 000 × 0,8% = 2 400 €. На оформленні потрібно мати підтвердження сплати або належного звільнення. Джерело: Autoridade Tributária, податки при купівлі житла.
Для кредиту 240 000 € на строк понад п’ять років додатково рахуємо збір із фінансування: 240 000 × 0,6% = 1 440 €. Він не замінює 2 400 € за придбання. На банківські комісії також може нараховуватися гербовий збір; тому кошторис банку потрібно брати з усіма податками. Джерело: Banco de Portugal, вартість житлового кредиту.
Як змінюється бюджет залежно від покупця
| Сценарій | IMT | Збір 0,8% | Разом |
|---|---|---|---|
| Резидент, власне постійне житло, без пільг | 10 542,04 € | 2 400 € | 12 942,04 € |
| Резидент, житло іншого призначення, без пільг | 11 605,50 € | 2 400 € | 14 005,50 € |
| Нерезидент, до якого застосовується спеціальна ставка 7,5% | 22 500 € | 2 400 € | 24 900 € |
Для другого рядка використано таблицю III: 300 000 × 7% − 9 394,50 €. Для третього: 300 000 × 7,5%.
Нерезидент не означає іноземець. Стаття 17 CIMT передбачає спеціальну ставку 7,5% для нерезидентів із винятками. Зокрема, значення має попереднє португальське податкове резидентство. Набуття резидентства протягом двох років або виконання встановлених умов житлової оренди може дати право на перерахунок за заявою.
Це не гроші, які вже доступні в день покупки: можливе повернення не віднімайте від стартового бюджету. Джерело: стаття 17 CIMT, пункти 10–12.
Покупець до 35 років може мати право на IMT Jovem, але самого віку недостатньо. До розрахунку нульового податку потрібно підтвердити всі умови, зокрема призначення житла, попереднє володіння та статус для IRS. У нашій таблиці пільги навмисно не враховані.
Бюджет купівлі квартири в Португалії: власні кошти чи кредит 80%
За тарифами Casa Pronta одна реєстраційна дія для одного об’єкта коштує 375 €, а кілька дій, наприклад купівля з іпотекою, 700 €. Це тариф конкретного сервісу, а не гарантована ціна будь-якого нотаріального оформлення.
| Стаття | Без кредиту | Кредит 240 000 € |
|---|---|---|
| Власні гроші на ціну квартири | 300 000 € | 60 000 € |
| IMT | 10 542,04 € | 10 542,04 € |
| Гербовий збір за придбання | 2 400 € | 2 400 € |
| Гербовий збір із кредиту | 0 € | 1 440 € |
| Casa Pronta | 375 € | 700 € |
| Власні кошти на ці складові | 313 317,04 € | 75 082,04 € |
Це ще не бюджет переїзду. Додамо планові суми, щоб побачити повне навантаження на заощадження.
| Додаткова складова | Без кредиту | З кредитом |
|---|---|---|
| Юридична перевірка й супровід, із податками | 2 000 € | 2 000 € |
| Технічний огляд | 500 € | 500 € |
| Документи, переклади й довіреність за потреби | 300 € | 300 € |
| Оцінка та комісії банку, із податками | 0 € | 1 000 € |
| Перші страхові платежі й підключення послуг | 500 € | 500 € |
| Переїзд, меблі та невеликі роботи | 7 000 € | 7 000 € |
| Грошовий резерв після покупки | 10 000 € | 10 000 € |
| Разом планові додаткові суми | 20 300 € | 21 300 € |
| Загальний план власних коштів | 333 617,04 € | 96 382,04 € |
Замініть кожну умовну суму письмовою пропозицією. Якщо супровід уже включає документи або оформлення, не додавайте їх вдруге. Окрему винагороду брокеру покупця включайте відповідно до свого договору; у прикладі її немає. Капітальний ремонт також не враховано.
Резерв 10 000 € залишається у вас, а не сплачується продавцеві. Це умовний запас, який потрібно співвіднести з витратами сім’ї, станом житла й стабільністю доходу.
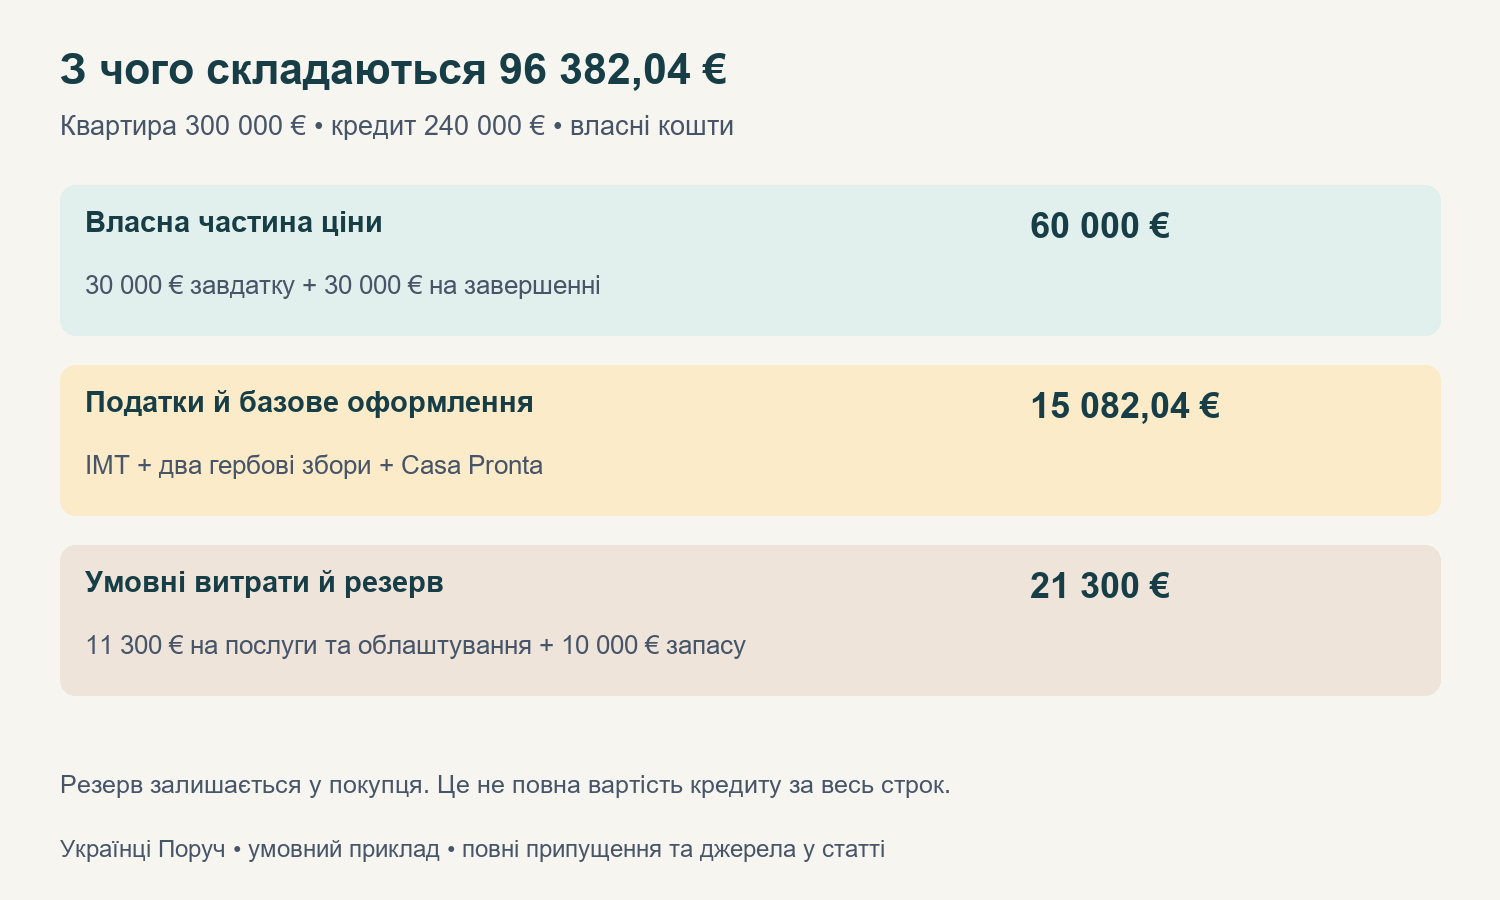
У кредитному сценарії 96 382,04 € не є повною вартістю квартири або кредиту за весь строк: основний борг 240 000 €, проценти й поточні витрати сплачуватимуться окремо.
Чому банк може змінити ваш бюджет перед угодою
80% у прикладі є припущенням, а не обіцянкою фінансування. Banco de Portugal визначає орієнтири LTV: для власного постійного житла до 90%, для інших цілей до 80% меншої суми між ціною та оцінкою. Банк перевіряє платоспроможність і може запропонувати менше або відмовити. Окремі спеціальні режими мають інші умови. Джерело: оцінка кредитоспроможності Banco de Portugal.
Стрес-сценарій: квартира коштує 300 000 €, але оцінка банку становить 270 000 €. Якщо погоджене фінансування дорівнює 80% меншої суми, кредит становитиме 216 000 €, а власна частина ціни зросте із 60 000 до 84 000 €. Потрібно ще 24 000 € саме на оплату квартири. Водночас кредитний збір зменшиться з 1 440 до 1 296 €.
За незмінних інших рядків наш план власних коштів зросте до 120 238,04 €. Тому попередня розмова з банком без оцінки конкретного об’єкта не закриває питання бюджету.
Попросіть FINE та порівнюйте пропозиції на однакову суму й строк. Дивіться на TAEG, загальну суму виплат MTIC, страхування, комісії та платіж після зміни ставки. Низький початковий платіж сам по собі не показує повної вартості кредиту.
Коли потрібні гроші: завдаток не додається до ціни вдруге
CPCV, contrato-promessa de compra e venda, є попереднім договором. Sinal, завдаток за ним, за завершеної покупки зараховується в ціну. Це пояснює державний посібник про придбання житла. Розмір і строки платежів потрібно погодити в договорі.
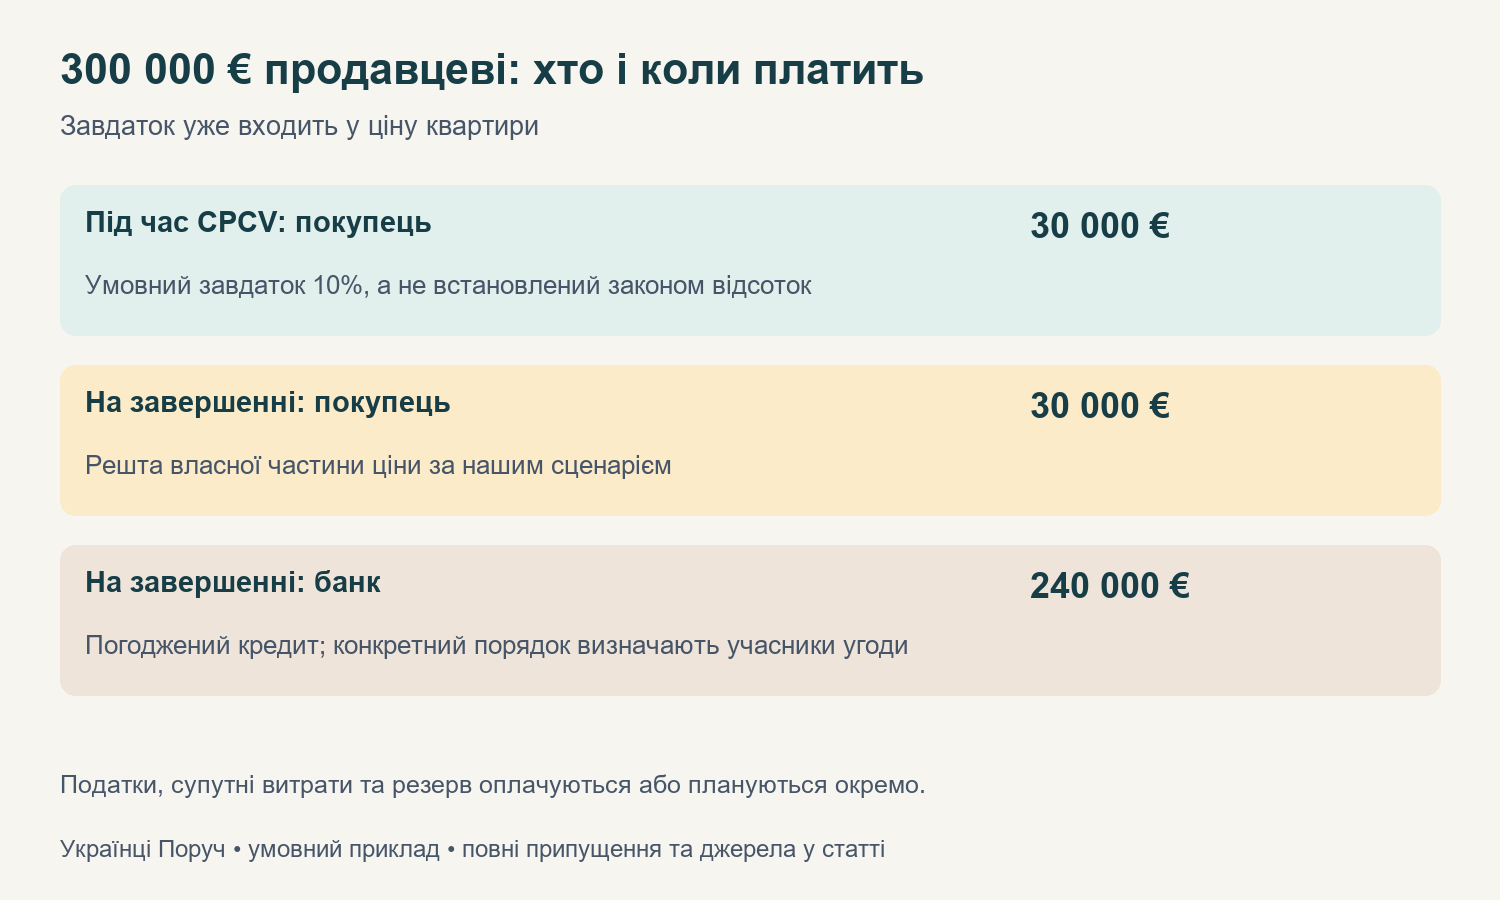
Візьмемо умовний завдаток 10%, тобто 30 000 €. Це припущення прикладу, а не обов’язковий законодавчий відсоток.
- До CPCV: оплачуєте погоджені перевірки та збираєте документи. Якщо просять платіж за бронювання, письмово з’ясовуєте його призначення, отримувача, повернення й зарахування.
- Під час CPCV: передаєте 30 000 € за узгодженими умовами, з підтвердженням платежу.
- До остаточного оформлення: забезпечуєте податки й погоджені витрати на оформлення, виконуєте умови банку.
- На завершенні угоди: без кредиту доплачуєте продавцеві 270 000 €. З кредитом 240 000 € банк надає свою частину, а ви доплачуєте ще 30 000 € власних коштів.
- Після передачі житла: оплачуєте переїзд та облаштування, зберігаєте запланований резерв.
У кредитному прикладі власна частина ціни становить 60 000 €: 30 000 € завдатку плюс 30 000 € на завершенні. Рахувати 60 000 € і ще 30 000 € зверху було б помилкою. Податки та супутні витрати додаються окремо.
Що перевірити до підписання CPCV і передачі завдатку
Огляд квартири не замінює перевірки документів. Зберіть пакет і передайте незалежному юристу або solicitador до підписання, поки ще можна змінювати умови.
| Що отримати | Яке питання закрити |
|---|---|
| Актуальна certidão permanente predial | Хто власник, чи є іпотеки, арешти, інші обтяження або незавершені реєстрації? |
| Caderneta predial та ідентифікатори квартири | Чи купуєте саме ту fração, яку оглядали? Які VPT, площа та призначення зазначені? |
| Муніципальні документи й погоджені плани | Чи відповідає фактичне планування документам? Які дозволи або винятки застосовні саме тут? |
| Документи condomínio | Чи є борги, затверджені великі ремонти, додаткові внески та спори? |
| Енергетичний сертифікат і технічний огляд | Які витрати можуть виникнути через вологість, електрику, вікна, дах чи спільні частини будівлі? |
| Проєкт CPCV і письмова позиція банку | Що відбудеться, якщо банк відмовить, дасть менший кредит або не встигне до строку? |
Призначення реєстрової довідки підтверджує Instituto dos Registos e do Notariado: вона показує юридичний стан об’єкта, власника, обтяження та заявки на реєстрацію. Склад документів і зміст CPCV описано в державному посібнику про купівлю нерухомості. Наш список є практичною підготовкою, а не вичерпним юридичним висновком.
Наявність іпотеки продавця не обов’язково зупиняє угоду, але порядок її погашення та зняття обтяження має бути узгоджений. Не погоджуйтеся на усне «після покупки все виправимо», якщо реальне планування або склад майна не збігаються з документами.
Що погодити в CPCV, якщо потрібен кредит
Попросіть юриста сформулювати умову про фінансування під вашу ситуацію. Для обговорення підготуйте мінімальну суму кредиту, строк остаточного рішення, допустимий результат оцінки, спосіб підтвердження відмови та порядок повернення грошей. Фраза «покупець звернеться до банку» сама по собі не пояснює наслідків відмови.
Також погодьте дату остаточного оформлення, порядок продовження строку, передачу квартири без мешканців, перелік меблів, ключів і обладнання, розподіл погоджених витрат. Перевірте повноваження підписантів і реквізити отримувача грошей незалежним каналом.
Завдаток має реальні наслідки. За невиконання договору з вини покупця продавець може мати право залишити sinal; за невиконання з вини продавця покупець може вимагати його подвійного розміру. Але проста затримка не завжди дорівнює остаточному невиконанню. Застосування залежить від обставин і договору, що видно, зокрема, з судового тлумачення статті 442 Цивільного кодексу. Не сприймайте це як автоматичну гарантію повернення.
Як скласти бюджет купівлі квартири в Португалії до завдатку
Скопіюйте ці рядки в нотатки або таблицю й заповніть до підписання:
- Ціна квартири: ___ €. VPT: ___ €. Мій податковий статус: ___.
- Мета покупки та застосовна таблиця IMT: ___. Письмовий розрахунок податків: ___ €.
- Погоджений кредит: ___ €. Оцінка банку: ___ €. Власна частина ціни: ___ €.
- Завдаток: ___ €. Залишок власної частини на завершенні: ___ €.
- Юрист, технічний огляд, документи, оформлення: ___ €.
- Кредитний збір, комісії, оцінка та страхування: ___ €.
- Винагорода брокеру за моїм договором, якщо є: ___ €.
- Переїзд, роботи та меблі: ___ €. Резерв після покупки: ___ €.
- Дата доступності кожної суми й ліміти банківських переказів: ___.
Потрібні власні кошти = ціна − фактичний кредит + податки + супутні витрати + облаштування + резерв. Для цього плану вже сплачений завдаток є частиною власних коштів. Щоб визначити, скільки ще потрібно, відніміть уже сплачені суми, які входять до кошторису.
Окремо складіть щомісячний бюджет після переїзду: кредит, condomínio, страхування, комунальні послуги, резерв на ремонт і частка річного IMI. Запитайте суму останнього IMI, поточні внески condomínio та вже затверджені спеціальні платежі. Вони допоможуть зрозуміти, чи посильне саме це житло після отримання ключів.
Скільки ще потрібно після сплати завдатку
Загальний бюджет і залишок до оплати є різними числами. Припустімо, ви вже сплатили завдаток 30 000 €, юридичний супровід 2 000 € та технічний огляд 500 €. Усі три платежі входять до нашого плану 96 382,04 €. Тоді ще потрібно забезпечити 96 382,04 − 30 000 − 2 000 − 500 = 63 882,04 €.
Із цієї суми 10 000 € мають залишитися резервом. Отже, на майбутні платежі та облаштування передбачено 53 882,04 €. Не переказуйте весь залишок на рахунок для розрахунків із продавцем: частина коштів призначена для податків, банку, переїзду та інших отримувачів.
Цей спосіб працює лише тоді, коли віднімаєте платежі з того самого кошторису. Якщо замість запланованих 500 € технічний огляд коштував 650 €, спочатку збільште загальний бюджет на 150 €, а потім відніміть фактично сплачені 650 €. Інакше таблиця приховає перевитрату. Зберігайте поруч рахунок, підтвердження оплати та залишок зобов’язання.
Перевірка доступності грошей до дати угоди
Запишіть не лише загальну суму заощаджень, а й дату, коли кожна її частина буде доступна в євро на потрібному рахунку. Депозит зі строком повернення після угоди або ще не отримана виручка від продажу іншого майна не закривають платіж сьогодні. Якщо гроші зберігаються в іншій валюті, врахуйте фактичний курс і комісії переказу, а не лише курс із пошуковика.
До погодження дати попросіть банк пояснити процедуру розрахунку: які документи про походження коштів потрібні у вашій ситуації, які ліміти діють, скільки часу залишити на переказ і як банк надасть кредитну частину. Зафіксуйте, хто перевіряє реквізити отримувачів. Зміну рахунку в останньому листі перевіряйте окремим дзвінком за раніше підтвердженим номером.
Для себе зробіть три колонки: «є на рахунку», «очікується до конкретної дати», «ще не підтверджено». До грошей, готових для підписання, зараховуйте тільки першу колонку та надходження, строк яких надійно підтверджений. Невизначені надходження позначайте як ризик і обговорюйте строки до передачі завдатку.
Чи вистачатиме доходу після отримання ключів
Окремий тест стосується щомісячних витрат. Візьмемо суто умовний сімейний приклад: чистий дохід 3 500 €, кредитний платіж 1 100 €, condomínio 80 €, страхування 50 €, комунальні послуги 180 €, відкладення на річний IMI 60 € та ремонт 100 € на місяць. Це не тарифи Португалії й не розрахунок банківської платоспроможності, а спосіб перевірити власний план.
Разом житло потребує 1 570 € на місяць. Після нього залишається 1 930 € на харчування, транспорт, дітей, інші кредити та заощадження. Замініть усі суми своїми й додайте витрати сім’ї: позитивний залишок після житла ще не означає, що весь бюджет сходиться.
Перевірте і менш зручний місяць. Якщо кредитний платіж умовно зросте на 200 €, а дохід зменшиться на 350 €, після витрат на житло залишиться 1 380 €. Це арифметичний сценарій, не прогноз ставки. Він показує, чи доведеться використовувати резерв для звичайного життя. У такому разі варто переглянути ціну об’єкта, власний внесок або строки покупки до підписання зобов’язань.
Резерв оцінюйте в місяцях усіх необхідних витрат сім’ї. Наприклад, за витрат 2 500 € запас 10 000 € покриває чотири місяці. Якщо частину запасу витратите на ремонт одразу після покупки, перераховуйте вже залишок, а не початкові 10 000 €.
Як порівняти кошториси банку та юриста
Попросіть кожного виконавця розділити пропозицію на винагороду, податки, платежі третім особам і послуги, які оплачуються додатково. Порівнюйте однаковий обсяг роботи: перевірка CPCV не обов’язково включає аналіз документів будинку, участь на остаточному оформленні або дії після реєстрації.
До замовлення надішліть такі запитання:
- Чи включено IVA та інші податки у вказану суму? Який остаточний платіж для мене?
- Які документи й ризики ви перевіряєте, а які потребують іншого фахівця?
- Чи входять виписки, переклад, довіреність і реєстрація? Якщо ні, хто їх оплачує?
- Що залишається до сплати, якщо об’єкт не пройде перевірку або банк відмовить?
- Які платежі вже враховані в банківській пропозиції, щоб не додати їх вдруге?
- Коли спливає строк дії пропозиції та що може змінити ціну?
У своєму кошторисі навпроти кожного рядка зазначте джерело суми, дату пропозиції та строк оплати. Так ви відрізните підтверджену витрату від припущення і побачите, яких відповідей ще бракує до завдатку.
Кому поставити питання перед купівлею
Для пошуку об’єкта й обговорення купівлі в Лісабоні та ширшому регіоні в каталозі є приватна брокерка Ольга Нарбут. Для юридичних і податкових питань можна переглянути First Legal Portugal. Перед замовленням уточніть досвід із вашим типом угоди, обсяг перевірки, вартість із податками та чиї інтереси представляє фахівець.
Це тематична добірка каталогу. Згадані фахівці не є авторами або рецензентами цього розрахунку. Їхні тарифи в умовних сумах не використані.
До передачі завдатку у вас мають бути три узгоджені речі: перевірені документи квартири, реалістичний план фінансування та зрозумілі наслідки відмови від угоди. Якщо хоча б одне питання відкрите, спочатку закрийте його письмово.
Каталог фахівців
Знайти фахівця за темою статті
Перейдіть до розділу «Житло» у країні Португалія.
Фахівці та бізнеси за темою
Приватна брокерка з нерухомості в Лісабоні | Ольга Нарбут
Приватна брокерка з нерухомості: житло, комерційні та інвестиційні об’єкти, земля й палаци
Лісабон Португалія
Переглянути профіль →First Legal Portugal: юридична допомога українцям у Португалії
Юридичний, міграційний і бухгалтерський супровід у Португалії
Лісабон, Порту Португалія
Переглянути профіль →